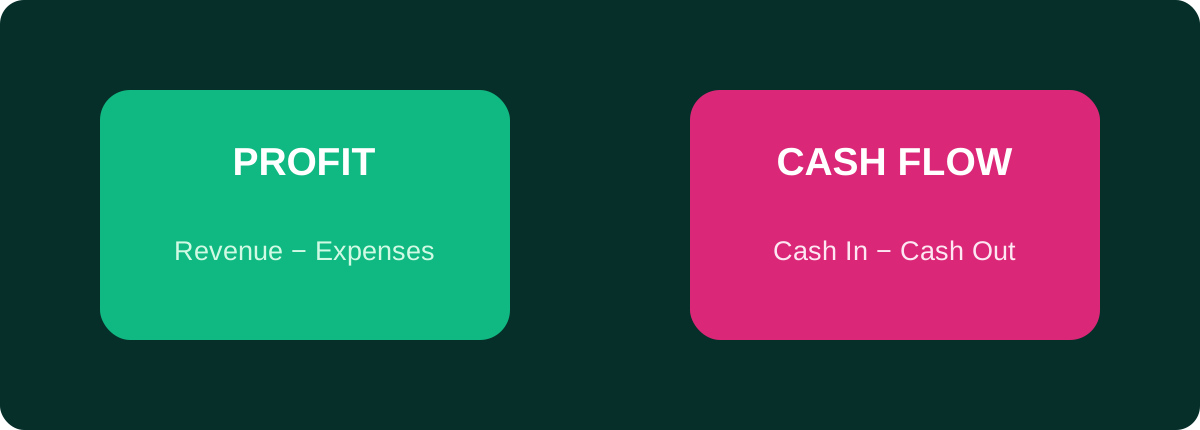
الربح ليس هو النقد الموجود في البنك
قد تسجل الشركة عملية بيع وتحقق ربحًا محاسبيًا، لكن العميل لم يدفع حتى الآن.
في هذه الحالة ظهر الربح بينما لم تصل السيولة بعد.
العملاء الآجلون
كلما زادت المبيعات الآجلة بدون تحصيل سريع، يمكن أن ترتفع الأرباح بينما تظل السيولة محدودة.
شراء مخزون كبير
تحويل النقد إلى مخزون يعني أن المال لم يختفِ، لكنه لم يعد نقدًا متاحًا للحركة اليومية.
سداد الموردين والالتزامات
يمكن أن تحقق الشركة أرباحًا ومع ذلك تدفع مبالغ كبيرة للموردين أو القروض أو الالتزامات السابقة.
الأصول والمصروفات الرأسمالية
شراء معدات أو سيارات أو تجهيزات قد يستهلك نقدًا كبيرًا بدون أن يظهر بالكامل كمصروف في نفس الفترة.
ماذا يجب أن تراقب الإدارة؟
- ✓ أرصدة العملاء وأعمار الديون.
- ✓ مواعيد التحصيل.
- ✓ المخزون الراكد.
- ✓ الشيكات الواردة والصادرة.
- ✓ التزامات الموردين.
- ✓ التدفق النقدي المتوقع.
- ✓ الرصيد البنكي الفعلي.
النظام المتكامل يعطي صورة أفضل
عندما تكون المبيعات والعملاء والمخزون والشيكات والحسابات في نفس النظام، تصبح الإدارة قادرة على تفسير سبب الفرق بين الربح والنقد بدل النظر إلى رقم واحد فقط.